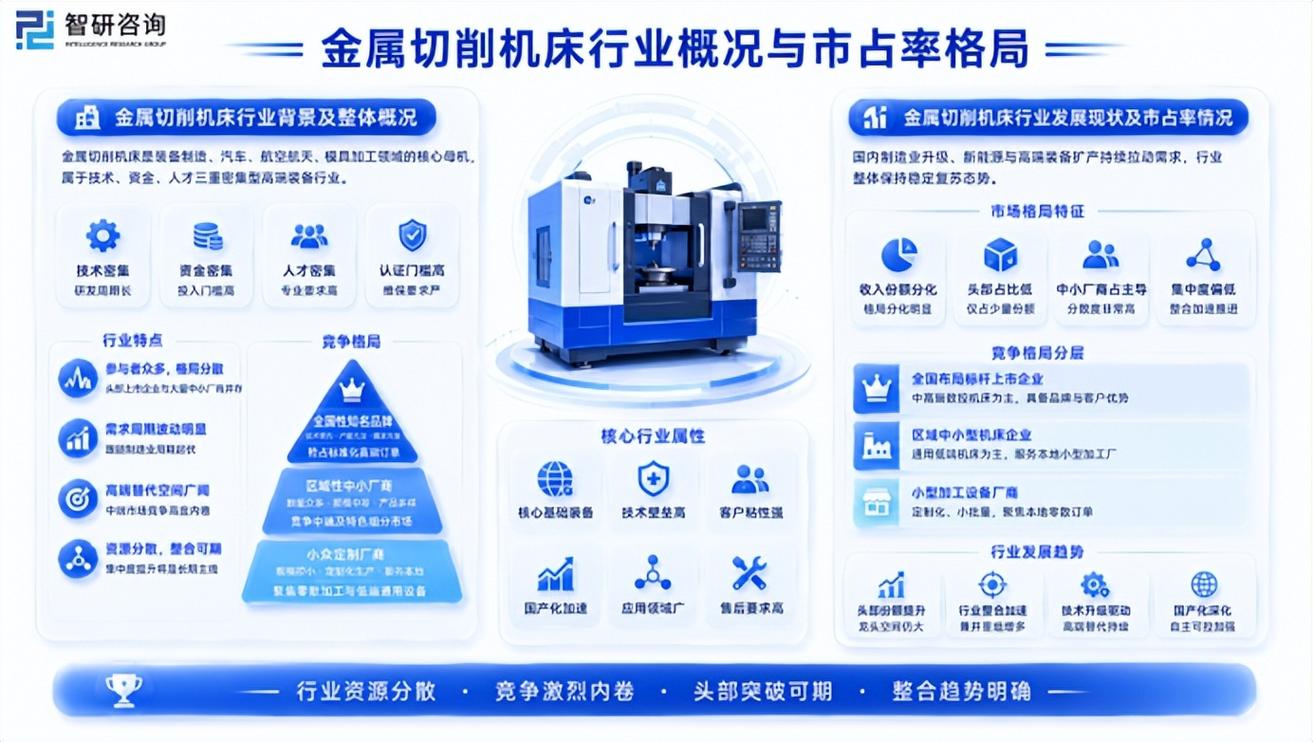
2025年1-9月金属切削机床与切削工具行业运行观察
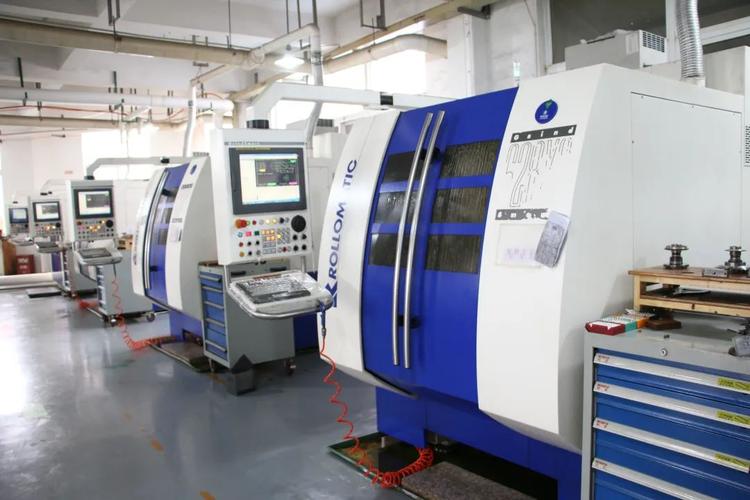
一、总体运行态势
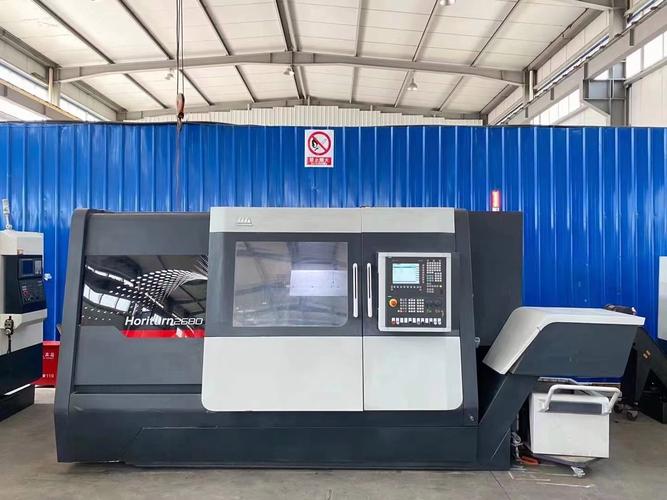
据行业统计数据显示,2025年1-9月,我国金属切削机床产量达到50.6万台,较上年同期增长1%左右,整体呈现"稳中有进、小幅回升"的运行态势。在宏观需求仍处于修复期、下游制造业投资结构分化的背景下,这一增速虽不算亮眼,但已体现出机床行业供给端的韧性与部分细分市场的回暖迹象。与此作为机床加工的重要配套环节,金属切削工具(刀具、磨具、量具等)的市场表现与机床产量密切相关,其需求结构也随制造业升级而持续调整。
二、机床产量小幅增长的结构性解读
50.6万台、同比增长约1%的产量数据,首先应放在行业周期中理解。金属切削机床是装备制造业的"工作母机",其产量波动通常滞后于下游固定资产投资和制造业景气变化。今年以来,汽车、3C电子、通用设备等领域对中高端数控机床的需求相对稳定,部分外向型制造企业设备更新意愿有所增强;但传统工程机械、部分通用零部件加工领域的投资仍偏谨慎,导致总量增长动力有限。
从产品结构看,产量增长更多来自数控化率提升和产品档次上移,而非简单的数量扩张。数控金属切削机床占比继续提高,高精度、复合化、多轴联动产品的市场关注度上升,反映出用户端对加工效率与精度的一致要求正在从"可选"变为"必选"。这意味着,尽管总产量增速仅为1%左右,但行业内在质量与结构优化的进展值得重视。
从区域和企业层面看,龙头机床企业订单相对饱满,部分专精特新企业在细分赛道表现活跃;而中小企业仍面临订单碎片化、回款周期偏长等压力。产量数据的"小幅正增长",实际上是不同规模、不同产品定位企业分化运行后的综合结果。
三、金属切削工具与机床产量的联动关系
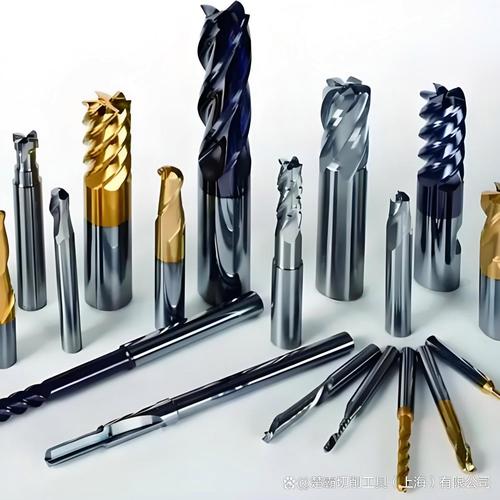
金属切削工具是机床实现切削加工的核心耗材与功能部件,其消费量与机床开机率、加工总量高度相关。今年1-9月机床产量微增,意味着刀具市场的总量需求保持基本稳定,但结构变化更为明显:
其一,硬质合金、涂层刀具、超硬刀具等高效切削工具的需求占比继续提升。随着机床向高速、高精度方向发展,用户对刀具寿命、切削参数稳定性和加工表面质量的要求同步提高,高性能刀具的替换与升级需求成为刀具市场的主要增量来源。
其二,国产刀具的进口替代进程持续推进。在中高端数控刀具领域,国内企业通过材料配方、涂层工艺和槽型设计的改进,逐步扩大在汽车零部件、航空航天、模具加工等场景的应用份额,与国产机床形成"主机+工具"协同升级的态势。
其三,刀具服务化趋势增强。刀具管理、重磨修复、工艺方案配套等服务型收入占比上升,表明切削工具行业正从单一产品销售向"产品+服务"模式转型,这也对机床企业与刀具企业的协同提出更高要求。
四、需要关注的挑战
一是需求恢复的基础尚不牢固。机床产量1%左右的增速仍属温和,若下游制造业投资节奏放缓,四季度及明年年初的订单持续性存在不确定性。
二是中高端供给能力仍需补强。数控系统、精密功能部件、高端刀具材料等环节的自主化水平虽有提升,但在可靠性、一致性和批量稳定性方面与国际先进水平仍有差距。
三是价格竞争与成本压力并存。部分中低端机床和常规刀具产品同质化竞争较为明显,企业盈利空间受到挤压,研发投入的持续性面临考验。
五、展望与建议
1-9月金属切削机床产量50.6万台、同比增长约1%的数据,勾勒出行业"总量企稳、结构升级、分化加剧"的基本图景。金属切削工具作为紧密配套环节,其市场走向将在很大程度上跟随机床开机率与加工需求变化,并向高性能、国产化、服务化方向演进。
对行业企业而言,建议重点把握三条主线:一是围绕数控化、复合化、智能化持续提升主机产品竞争力,避免陷入低端价格战;二是加强机床与刀具的协同创新,在工艺验证、切削参数优化等环节形成系统解决方案能力;三是抓住设备更新和政策支持窗口,深耕汽车、航空航天、能源装备等高附加值下游市场,以结构优化对冲总量增速偏低的现实约束。
如若转载,请注明出处:http://www.njshi-yan.com/product/53.html
更新时间:2026-10-22 01:10:03